Activités

Ouvrages

🏗️ coédition et direction de collection : 📚Régulations & Compliance

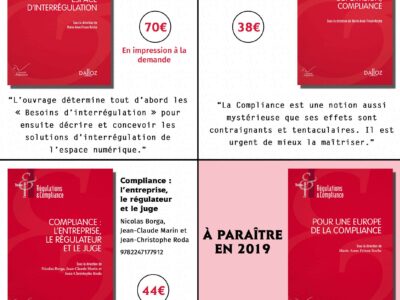
📚Parution de : 📕Compliance : Entreprise, Régulateur, Juge

► Référence complète : N. Borga, .J.-Cl. Marin., J.-Ch. Roda (dir.), Compliance : l’entreprise, le régulateur et le juge, Journal of Regulation & Compliance et Dalloz, coll. Régulations & Compliance, 2018, 264 p. - 📝Lire la table des matières de l’ouvrage. ► Lire les présentations des autres ouvrages de la collection : les ouvrages suivants : 🕴️M.-A. Frison-Roche (dir.), 📕Pour une Europe de la Compliance, 2019 🕴️M.-A. Frison-Roche (dir.), 📕Les outils de la Compliance, 2021 🕴️M.-A. Frison-Roche (dir.), 📕Les Buts Monumentaux de la Compliance, 2022 🕴️M.-A. Frison-Roche (dir.), 📕La juridictionnalisation de la Compliance, 2023 🕴️M.-A. Frison-Roche et M. Boissavy (dir.), 📕Compliance et droits de la défense. Enquête interne – CJIP – CRPC, 2024 🕴️M.-A. Frison-Roche (dir.), 📕L’Obligation de Compliance, 2025 🕴️M.-A. Frison-Roche (dir.), 📕Compliance et Contrat, à paraître 🕴️L. Laref (dir.), 📕Compliance et vigilance bancaire, à paraître 🕴️M.-A. Frison-Roche, 📕Le système juridique de l’adressage de l’Internet. Une structure multi-acteurs, gage de durabilité, à paraître 🕴️M.-A. Frison-Roche (dir.), 📕Le système probatoire de la Compliance, à paraître   les ouvrages précédents : 🕴️M.-A. Frison-Roche (dir.), 📕Régulation, Supervision, Compliance, 2017 🕴️M.-A. Frison-Roche (dir.), 📕Internet, espace d’interrégulation, 2016 📚Voir les ouvrages parus et à paraître dans cette collection. -   ► Lire une présentation des articles contenus dans cet ouvrage⤵️ : 🕴️ Amico, Th., La convention judiciaire d’intérêt public ou la compliance comme moyen de lutte contre la récidive. 🕴️Audit, M., Les lois extraterritoriales américaines comme facteur d’accélération de la compliance. 🕴️Augagneur, L.-M., L’efficacité des programmes de compliance : l’exemple du droit de la concurrence. 🕴️Baller, S., La gestion d’un audit de compliance ? Limites et perspectives. 🕴️Besson, V., L’entreprise et l’élaboration d’un programme de compliance. 🕴️Boulon, O., Compliance et régulation financière : le rôle de l’Autorité des marchés financiers. 🕴️Brulé, M.-F., Les récentes initiatives publiques françaises de lutte contre la corruption dans les transactions commerciales : une nouvelle dynamique pour les entreprises. 🕴️Du Pontavice, V., Expérience de compliance : mener un audit environnement. 🕴️Frison-Roche, M.-A., Entreprise, Régulation, Juge : penser la compliance par ces trois personnages.  🕴️Frison-Roche, M.-A., Compliance : avant, maintenant, après. 🕴️Granier, C., Dirigeants, associés et compliance. 🕴️Ingall-Montagnier, Ph., La compliance entre extra-judiciaire et émergence du juge. 🕴️Lenoir, N., Les lanceurs d’alerte, une idée neuve en Europe. 🕴️Marin, J.-C., La compliance, un progrès. 🕴️Morel-Maroger, J., La compliance financière, les enseignements de l’affaire BNP Paribas. 🕴️Mossé, M., Le juriste au cœur du devoir de vigilance. 🕴️ Parance, B., Une illustration d’une démarche de compliance en droit de l’environnement : le cas Michelin devant le Point de contact national France. 🕴️Rebeyrol, V., La compliance : le rôle de la charte éthique. 🕴️Roda, J.-Ch., La compliance en droit américain : le régulateur, l’entreprise et le juge. 🕴️Schiller, S., La compliance extra-financière les risques de contradictions de domaines d’application. 🕴️Stirn, B., Le juge administratif et la compliance. 🕴️Zolynski, C., Compliance et droit des données personnelles.   -        
Leçons

Leçon n°11 : La construction juridique de l’Europe bancaire et de l’Europe des marchés de capitaux

L'Europe est avant tout et pour l'instant une construction juridique. Elle est avant tout et pour l'instant la construction d'un marché. Elle débuta pourtant par la construction d'un espace unifié du charbon et de l'acier. Mais cela s'arrêta. Et c'est le « simple » droit de la concurrence qui prît le relais. Celui-ci bloqua tout mécanisme de régulation. Notamment parce que celui-ci, même en matière financière et bancaire est de nature politique. C'est pourquoi la première approche du droit communautaire en matière bancaire et financière fût d'abord jurisprudentielle, issue de la Commission européenne et basée sur le pur Droit de la concurrence, logiquement destructrice de la logique régulatrice de la logique bancaire et financière. La Directive sur les Marchés d'Instruments Financiers (MIF) eut pour objectif d'injecter de la concurrence dans les marchés de biens financiers afin d'accroître leur performance et la prospérité générale. Cette évolution juridique participa à la réalisation de la crise financière. C'est pourquoi une nouvelle Europe est en train de se construire, en réaction aux crises financières de 2008, 2009 et 2010. Elle a de nombreux piliers. Elle est en cours d'élaboration. Elle vise les marchés financiers proprement dits à travers les nouveaux textes sur les instruments financiers et les infrastructures de marchés. Elle est achevée et va commencer à s'appliquer en matière de bancaire et – sur le papier à tout le moins – elle constitue une grande réussite : l'Union bancaire. Elle commence à se déployer dans des projets de textes tout azimuts, à travers le « plan pour l'Union des marchés de capitaux ». A travers ce qui serait une nouvelle Europe, celle-ci viendrait en face, ou au-dessus, de l'Europe de la Concurrence. En effet, l'Europe de la Concurrence, qui fût conçue davantage par la Commission européenne que par les fondateurs de l'Europe – dont le projet était quant à lui politique , s'ouvre à un projet industriel, puisque les marchés de capitaux (plan d'action) ont pour but capitaliste de permettre à des entreprises petites et innovantes d'avoir les moyens de se développer. Ce sont donc trois objectifs qui s'articulent. L'Union bancaire a pour objectif de prévenir et de gérer le risque systémique. Le Plan d'action de l'Union européenne pour une Union des marchés de capitaux vise à offrir aux entreprises européennes des capitaux d'une façon accrue. La Régulation européenne des marchés financiers a pour but de consolider les marchés financiers en tant que tels (en cela, elle concourt à la fois  à prévenir le risque systémique et elle concourt au financement des entreprises).   Accéder aux slides servant de support à la leçon sur la construction juridique de l'Europe bancaire et l'Europe des marchés de capitaux. Consulter le plan de la leçon sur La construction juridique de l'Europe bancaire et de l'Europe des marchés de capitaux   Retourner au plan général du cours. Retourner à la présentation générale du Cours. Consulter le Dictionnaire bilingue du Droit de la Régulation et de la Compliance. Consulter la bibliographie générale du Cours.   Voir bibliographie élémentaire et approfondie ci-dessous.

Leçons

Ecole d'affaires publiques : Droits sectoriels de la Régulation

Leçon n°8 : L’idée même de réguler le « secteur » numérique

On affirme souvent la nécessité de « réguler le numérique » et la part que le Droit prend dans cette perspective. Mais cette idée même n'est pas aisée ni à admettre ni à cerner. Cette difficulté tient au fait que le numérique est aujourd'hui difficile à appréhender comme un « secteur », alors même que le Droit de la régulation est né de cette idée simple et efficace selon laquelle un secteur produit un Droit qui lui est spécifique. Cela fût pourtant pratique au départ, la régulation du numérique prenant racine dans le Droit de la régulation de la puissance numérique, l'une des premières régulations mises en place en 1978 (en France comme en Allemagne). Ce lien reste actif, comme le montre la jurisprudence Safe Harbor. L'espace numérique est également en lien avec les télécommunications, il continue à puiser dans le Droit de la régulation des télécommunications ; de la même façon, étant en lien avec l'audiovisuel, il continue de puiser dans le Droit de la régulation de l'audiovisuel. Il en résulte une interrégulation entre les régulateurs des ces secteurs-là, voire une compétition entre eux. On retrouve d'une façon plus aiguë qu'ailleurs la question du contenu et du contenant : le numérique doit-il être régulé en fonction de ce qui s'y déroule, de ces images, de ce qui y est dit ? Plus encore, si l'on doit considérer que le numérique correspond au « monde virtuel », la régulation de celui-ci doit-elle s'enfermer dans ce monde-là, qui serait une nouvelle « civilisation » ou doit-elle au contraire opérer une nouvelle connexion avec ce qui est appelé parfois, et par le Législateur lui-même, « l'économie réelle » ?  Dans une telle incertitude et devant de tels enjeux, il y a pourtant de nombreux candidats pour réguler le numérique. Le premier sont les opérateurs eux-mêmes. Parce qu'ils ont construit ce moteur et le transforment à chaque instant, parce qu'en ont les mêmes contours et la même ampleur. En ont-ils la légitimité et pourront-ils le faire ? On voit apparaître d'une façon pure ici le lien entre le Droit de la Régulation et la Confiance, comme socle de celui-ci. Mais l'idée de réguler le numérique n'est pas même acquise ni définitive. En effet l'espace numérique s'est construit sur l'idée de liberté. Or, la Régulation est liée à une vision de schémas posés Ex Ante. En cela, réguler le numérique, c'est en briser l'idée. Sauf à trouver, notamment par le contrat, un instrument juridique qui corresponde à cette idée profonde. Mais il faut alors que le contrat lui-même arrive à se charger d'autre chose que des intérêts des parties. Est-ce que le Droit de la Régulation peut l'obtenir ? Peut-être à travers son évolution qu'est le Droit de la Compliance. En outre, la Régulation du numérique peut prendre la forme non pas tant de réguler des libertés ou des droits, mais des « titularités », ici des titularités des « données », or virtuel du numérique qui enrichit pour l'instant les intermédiaires de cet espace-là. Cela n'est pas définitif et le Droit n'a encore que peu parlé à ce propos.  le Droit pourra intervenir en renouvelant ses catégories mais encore, comme le fait d'une façon plus générale le « Droit économique » en abordant les situations d'une façon plus archaïque : en s'opposant aux puissances, perspective dont naquit le Droit de la concurrence. Le Droit de la Régulation du Numérique reste encore à construire.   Consulter les slides servant de support à la leçon sur l'idée même de réguler le numérique. Revenir à la présentation générale du Cours.   Consulter la bibliographie générale du Droit commun de la Régulation   Consulter le Dictionnaire bilingue du Droit de la Régulation et de la Compliance Consulter la bibliographie ci-dessous spécifique au Droit de la Régulation du numérique.

Leçons

Leçon n°10 : Quand le Droit de la Compliance fît son entrée dans le Droit de la Régulation bancaire et financière

La Compliance, ne serait-ce que par ce terme même, est un mécanisme nouveau dans les systèmes juridiques européens, venant en convergence du Droit de la concurrence, du Droit financier et du Droit du commerce international. Pour en mesurer l'importance et le développement, qui ne font que commencer, le plus probant est de commencer par sa dernière manifestation, à savoir la promulgation en France le 9 décembre 2016 de la loi dite « Sapin 2 », suivant de peu la loi du 21 juin 2016 sur les abus de marché et suivie de peu par la loi du 27 janvier 2017 sur le devoir de vigilance des sociétés mère.   Voir l'ensemble de la bibliographie sur « Le Droit de la compliance »   Accéder aux slides servant de support à la leçon sur le Droit de la Compliance. Consulter le plan de la leçon sur le Droit de la Compliance. Retourner au plan général du cours. Retourner à la présentation générale du Cours. Consulter le Dictionnaire bilingue du Droit de la Régulation et de la Compliance. Consulter la bibliographie générale du Cours.   Voir bibliographie élémentaire et approfondie ci-dessous.  

Leçons

Leçon n°9 : La Régulation des prises de contrôle des sociétés ouvertes

Par définition, le Droit de la régulation a l'ambition de ne pas simplement suivre les pouvoirs mais de les organiser en Ex Ante et d'en modérer l'usage en Ex Post, non seulement sur les marchés à travers une organisation des structures mêmes de certains marchés, mais encore à travers les structures des entreprises elles-mêmes, le Droit des sociétés étant de ce qui structure les entreprises. Ainsi, l'emprise des Autorités de régulation s'accroît, et cela par et grâce au Droit. Même lorsque des textes interviennent dans un sens libéral, comme en ce qui concerne le contrôle des montants proposés par les offreurs dans le mécanismes d'OPA ou d'OPE les directives de l'Union européennes demandant à ce que les Régulateurs ne contrôlent plus le caractère « équitable » de celui-ci, les juges admettent que par le visa de l'office général du Régulateur et la bonne information de l'actionnaire un tel contrôle soit maintenu, voire accru (cas Altice). Le marché financier pénètre déjà dans cette régulation des pouvoirs sociétaires lorsque la société est « exposée » au marché financier par la cotation de ses titres sociaux, ou par le mécanisme plus général de financement de marché, les investisseurs titulaires de titres de créance demandant le bénéfice de la même transparence, voire des droits politiques analogues à ceux dont bénéficient les titulaires des titres de capital. Mais les entreprises, à travers leur structuration sociétaire, sont définitivement « ouvertes » lorsque leur capital, c'est-à-dire non seulement leur richesse mais encore le pouvoir politique, est disponible sur ce marché financier spécifique qu'est le marché boursier. Le Droit régule alors les procédés de « prise de contrôle », tâche première de l'Autorité des marchés financiers, car si le pouvoir est par principe disponible, la « loi des volontés » ne peut suffire.  L'on retrouve alors mais sous une forme plus nette les lois du capital, des volontés et des intentions. Le Droit pose en effet le principe même des « offres publiques », les opérateurs devant tout d'abord révéler leur « intention » de prendre le contrôle, puis devant offrir à tout actionnaire une contrepartie soit en argent soit en titres. Dans cet achat du pouvoir, le Régulateur boursier joue un rôle central, mais les textes européens dans une perspective plus libérale que précédemment ont posé qu'il n'a pas à contrôler le caractère équitable du prix que l'initiative de l'offre propose, concentrant davantage son pouvoir sur l'information due aux personnes « intéressées », ce qui est excède le seul cercle des titulaires des titres de capital, pour concerner le cercle de la catégorie qui commence à s'implanter dans le nouveau Droit des sociétés qui se dessine : les « parties prenantes ». Par la régulation des « prises de contrôle des sociétés ouvertes », l'on quitte de plus en plus l'idée d'une Régulation jouxtant l'économie administrée, parce qu'il s'agirait de la puissance étatique tenant les structures du marché financier afin que celui-ci soit fiable, pour aller vers une Régulation jouxtant la « Gouvernance » des sociétés qui sont exposées aux marchés financiers et qui à ce titre doivent admettre que leur fonctionnement politique doit être transparent, voire partagé avec ceux qui ont un intérêt financier avec ce fonctionnement, voire avec également ceux qui y ont un intérêt non directement financier. Cette évolution est en cours.   Accéder aux slides servant de support à la leçon. Consulter le plan de la leçon. Retourner au plan général du cours. Retourner à la présentation générale du Cours. Consulter le Dictionnaire bilingue du Droit de la Régulation et de la Compliance. Consulter la bibliographie générale du Cours.   Voir bibliographie élémentaire et approfondie ci-dessous.    

Leçons

Leçon n°7 : Le droit sectoriel de la Régulation financière : les contours

Il est difficile de parler encore de « régulation sectorielle » à propos de finance. Cela tient au fait que la finance et la mondialisation sont si liées à travers la « globalisation » que, la finance ayant recouvert le monde que l'on en arrive à devoir le qualifier en réaction de « réel » :  réguler la finance ou réguler la globalisation ou avoir prise sur la réalité, revient à peu près au même. A partir de là, les autorités publiques ont comme alternative soit d'être celles qui facilitent le fonctionnement « naturel » des marchés financiers, qui sont les modèles « purs » des marchés, soit d'obtenir que leur pouvoir normatif trouve une effectivité dans un monde sans frontière. C'est l'enjeu des nouveaux dispositifs de Compliance. Par un choc en retour, les établissements financiers se voyant imposer des « buts monumentaux » qui n'étaient pas les leurs ont un rôle particulier par rapport aux États. Le Droit technique en est modifié, notamment le droit répressif.       Après avoir exposé quelques éléments de cette régulation financière qui court après la puissance des marchés et pourrait avoir trouver une nouvelle force à travers une nouvelle forme qu'est la Compliance, quelques questions ouvertes sont mentionnés.  Puis, l'on pourra analyser l'article 41-1-2 du Code de procédure pénale qui, par la loi que l'on appelle souvent « Sapin 2 ». Il insère dans le Droit français le mécanisme nouveau et étonnant de la Convention judiciaire d'intérêt public.   Consulter les slides servant de support à la leçon. Revenir à la présentation générale du Cours. Consulter la bibliographie générale du Droit commun de la Régulation Consulter la bibliographie générale du Droit de la Compliance. Consulter le Dictionnaire bilingue du Droit de la Régulation et de la Compliance

Direction de publication

🏗️ direction de collection : 📚Droit et Économie

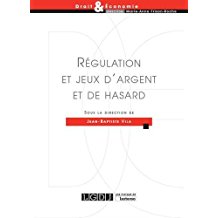
📚Parution de : Régulation et jeux d’argent et de hasard

Référence complète : Vila, J-B. (dir.), Régulation et jeux d'argent et de hasard​, coll. "Droit et Économie",  Lextenso – LGDJ éditions, 2018, 272 p. Il s'agit du 31ième volume paru dans cette collection.   Les jeux sont une activité que les pouvoirs publics veulent aujourd'hui appréhender d'une façon nouvelles : non plus interdire, et ce plutôt sur une conception morale et fiscale, mais plutôt réguler tout en laissant aux Etats la maîtrise de cette régulation qui laisse place à la concurrence et intègre le dynamisme de l'économie digitale.     Lire la quatrième de couverture. Lire la table des matières.   Consulter l'ensemble de la collection dans laquelle l'ouvrage a été publié. Lire la présentation de l'article de Marie-Anne Frison-Roche : Décider aujourd'hui de la régulation des jeux pour qu'ils aient un avenir.  Lire la présentation de l'article de Aude Rouyère : Le concept de régulation en droit.  

Leçons

Leçon n°8 : La Régulation du fonctionnement des pouvoirs sociétaires

Dans un État de droit libéral, le Droit est un pouvoir, qui prétend exercer sa puissance pour que les libertés demeurent, voire que dans certains secteurs des équilibres s'établissent et se maintiennent. Dans une conception libérale, les organisations, qu'elles soient contractuelles ou institutionnelles, sont fondées sur la puissance des libertés et leurs fonctionnements sont autorégulés. Ainsi, dans un système économique et financier libéral, si les marchés financiers sont construits par le Droit, à l'inverse le pouvoir est exercé à l'intérieur des sociétés par un principe de pouvoir qui est interne à la société, à savoir dans un système capitaliste la corrélation entre la détention du capital et la détention du pouvoir, le fléau de la balance étant constituée par le droit de propriété. Dans un système libéral lié au capitalisme, le Droit des sociétés traduit cela et demeure peu corrélé au phénomène de l'entreprise, qui n'est que son « sous-jacent ». C'est cette relative déconnexion, traduite dans le système juridique dans l'hétéronomie entre le Droit des sociétés et le Droit du travail, que semble vouloir remettre en cause le projet de loi dite « loi PACTE ». Pour l'instant, dans la lancée d'une jonction entre le Droit financier et le Droit des sociétés, un système de « gouvernance » (corporate governance) est mis en place qui consiste à faire pénétrer les acteurs juridiques des marchés financiers dans le fonctionnement des sociétés exposées aux marchés, notamment les « sociétés cotées » mais aussi toutes les sociétés qui ont recours aux financements par les instruments financiers, ce qui a un effet plus déstabilisateur. En effet, les règles de « gouvernance des marchés financiers » sont en train de devenir les règles de « gouvernance des sociétés ».  Le principe juridique  du libre exercice du pouvoir dans les sociétés qui repose sur la volonté des associés serait donc remis en cause. Le projet de loi dite PACTE a pour ambition de contrer cette pénétration de la logique des marchés financiers dans les entreprises via le Droit des sociétés, mais ce n'est pas pour revenir à la « loi de la volonté des associés », parce qu'elle est exprimée via la « loi du capital ». Cela serait pour y substituer un autre principe directeur, celui de l'entreprise, en tant que celle-ci est un groupe de personne, dont il faudrait prendre en compte « l'intérêt collectif », la « société » n'étant qu'une personne morale par laquelle l'entreprise entre dans ce que l'on désigne classiquement le « commerce juridique ». Pour l'instant,  le pouvoir dans les sociétés est régi par une « loi » dont le principe est clair : la « loi du capital », que le Droit de la Régulation bancaire et financière ne remet pas en cause puisqu'il est le socle des marchés et protège les prêteurs et les investisseurs. Il est vrai que le Droit commun, notamment le Droit civil de la responsabilité, voire le Droit pénal, vient toujours limiter ce qu'ont d'excessifs les principes.  C'est ainsi qu'il est venu raboter les excès à travers les sanctions des abus de majorité ou de minorité. De la même façon, le Droit commun de la procédure a adouci le mécanisme de la révocation ad nutum par des contraintes procédurales. Mais peut-être ne sommes-nous plus dans la période des « adoucissements » d'un principe, mais sommes-nous dans une période de « transformation » pour reprendre les termes même de la loi « PACTE » qui n'est qu'un élément du Plan d'Action pour la Croissance et la Transformation des Entreprises. Et il est vrai que les très grandes entreprises ont déjà donné l'exemple et que le Droit de l'Union européenne fait désormais place aux informations « non-financières » données aux marchés financières par les emprunteurs, c'est-à-dire les sociétés, c'est-à-dire le plus souvent les entreprises.   Accéder aux slides servant de support à la leçon. Consulter le plan de la leçon. Retourner au plan général du cours.   Retourner à la présentation générale du Cours. Consulter le Dictionnaire bilingue du Droit de la Régulation et de la Compliance. Consulter la bibliographie générale du Cours.               Voir bibliographie élémentaire et approfondie ci-dessous.  

Leçons

Leçon n°6 : Le droit sectoriel de la Régulation bancaire : les institutions

Le droit sectoriel de la régulation bancaire est dans une situation paradoxale. En premier lieu, alors qu'il exprime un ordre public le plus fort, car il garde la monnaie souveraine, longtemps les banques ont prétendu tenir le système en autorégulation et prétendent encore le faire, soit en affrontant le Droit de la concurrence, soit en exprimant des valeurs morales (la « haute banque »), à travers notamment une corporate social responsability, plus forte chez ces opérateurs cruciaux que dans d'autres entreprises, notamment au regard de l'impératif d'inclusion bancaire. Mais les établissements ont donné lieu à la théorie de l'auto-capture. C'est Napoléon qui le premier a imposé le statut public de la Banque centrale, appelée « Banque de France ». Le superviseur bancaire fût longtemps un département interne de celle-ci, dans une division organique, l'un en charge du contrôle des entrées et des changements structurelles (CECEI) et l'autre en charge des sanctions (Commission bancaire). Le continuum entre l'Ex Ante et l'Ex Post justifia la fusion des deux dans l'Autorité de contrôle prudentiel (ACP), modification également entraînée par la condamnation de la France dans l'arrêt rendu par la CEDH Dubus. Ce changement intervenu en 2010 est de type procédural, prenant acte que ce superviseur étant fonctionnellement un Tribunal, en raison de ses pouvoirs, lesquels étant nécessaires en raison de la mission assignée à l'institution. Mais le changement le plus important est intervenu en 2013 lorsque l'ACP est devenue l'ACPR : Autorité de Contrôle Prudentiel et de Régulation. Après avoir exploré quelques questions ouvertes :   l'on peut analyser l'arrêt rendu par le Conseil d’État le 13 décembre 2016, Confédération nationale du Crédit Mutuel (CNCM).   Consulter les slides servant de support à la leçon. Revenir à la présentation générale du Cours. Consulter la bibliographie générale du Droit commun de la Régulation Consulter le Dictionnaire bilingue du Droit de la Régulation et de la Compliance

Leçons

Leçon n°7 : Le bouleversement du droit des sociétés par la considération des marchés financiers

Le droit des sociétés a évolué en profondeur du fait de l'analyse financière. La « loi PACTE » en préparation pourrait exprimer une réaction face à cette emprise, en ce qu'elle traduit aussi une sorte de pénétration des marchés financiers dans les entreprises, va le Droit des sociétés, contre laquelle le Gouvernement va proposer une autre conception. En effet,  la considération du marché financier a bouleversé le Droit classique des sociétés, l'ouvrant avec parfois brutalité voire violence sur les marchés. Les marchés financiers fît son entrée dans le Droit des sociétés par l'Ordonnance du 17 août 1967, laquelle instaura la Commission des Opérations de Bourse (COB) à travers ce qui allait devenir une nouvelle summa divisio « société cotée/société non-cotée »: c'est donc avant tout le Marché boursier qui est pris en considération,  c'est-à-dire le marché non seulement des titres apportant à leur titulaire une vocation à être rémunéré mais encore une vocation à acquérir du pouvoir, le Droit intervenant pour réguler les « prises de contrôles », notamment par OPA ou OPE. Une leçon complète sera ultérieurement consacré à cette régulation spécifique des prises de contrôle. Cela  met le Régulateur au cœur des sociétés et insère de nouveaux principes, comme la transparence et la protection du minoritaire, qui est la forme juridique du marché lui-même, ainsi que l'apparition d'un nouveau personnage : l'investisseur. Le marché lui-même devient comme un « personnage » auquel s'identifie parfois l'actionnaire minoritaire, parfois l'investisseur. La règle de l'information prend comme principal bénéficiaire non plus celui qui « participe à l'aventure sociétaire », c'est-à-dire la personne de l'associé, mais l'investisseur abstrait, par exemple les « fonds », le marché agissant pour évaluer les « actifs », dont l'entreprise est une variante ou un agrégat, afin de toujours connaître les valeurs d'achat ou de vente. Les contentieux sur l'évaluation des titres se multiplient. La Régulation pénètre en transparence ce qui tend à transformer le Régulateur en superviseur, au-delà des secteurs techniquement supervisés, comme le secteur bancaire, parce que l'activité bancaire elle-même n'a pas pour seule objet d'accorder des crédits mais encore d'assurer l'intermédiation financière.  Le Droit des sociétés fait alors place à la compliance qui tout à la fois est signe d'autorégulation et d'assujettissement  maximal des entreprises aux Régulateurs, tandis que la compliance devient un moyen pour la puissance publique, par ailleurs affaiblie, de demander aux entreprises de prendre en considération, des préoccupations non-économiques, comme les droits de l'homme ou la lutte contre les maux globaux. Une leçon complète sera ultérieurement consacrée à ce phénomène appelé à se développer de la compliance. Car le Droit rejette l'abstraction. Ainsi la fin recherchée par les fonds provoquent des réactions, comme on le voit à travers les contentieux sur les « fonds vautours ». De la même façon, c'est par la voie de l'audit et à travers ce qui apparaît comme une nouvelle summa divisio à savoir la distinction entre les « entités d'intérêt privé » et les « entités d'intérêt public » que l'Europe des sociétés est en train de se reconstruire. La « loi PACTE » et notamment la notion d' « entreprise de mission » pourrait également changer ces lignes de partages, avec des conséquences techniques importantes.   Accéder aux slides. Consulter le plan de la leçon.   Retourner au plan général du cours. Retourner à la présentation générale du Cours. Consulter le Dictionnaire bilingue du Droit de la Régulation et de la Compliance. Consulter la bibliographie générale du Cours.     Voir bibliographie élémentaire et approfondie ci-dessous.

Leçons

Droit de la régulation bancaire et financière

Leçon n°6 : L’évolution du droit des sociétés sous l’influence de l’analyse financière

Le droit des sociétés a été profondément touché par les deux phénomènes convergents mais qu'il convient de distinguer, l'analyse financière et la considération du marché financier. Cette première leçon porte sur l'évolution du droit des sociétés par l'analyse financière ; la seconde leçon portera sur la reconstitution du droit des sociétés par la considération du marché financier. La Loi « PACTE » (plan d'action pour la croissance et la transformation des entreprises) qui est en train d'élaboration (projet de loi présenté en conseil des Ministres le 18 avrilcristallise l'ensemble d'une évolution. Elle se caractérise à la fois par son pragmatisme, visant à permettre aux petites et moyennes entreprises de se développer, notamment à l'international dans un environnement juridique sûr et à faible coût, et par une ambition politique très forte visant à transformer, voire à révolutionner les mœurs françaises, en associant davantage que les associés à la direction de la société, les « parties prenantes » devenant le cœur de la définition de la société, et ceci quelle que soit la taille et la nature de celle-ci, ce qui aurait des effets pratiques considérables, en bien et en moins bien. A l'origine, la société est un contrat spécial, visé par le Code civil, par lequel des personnes mettent « en commun » leurs volontés et leurs apports pour tenter l'aventure risquée du commerce et de l'industrie (définition que le "rapport Notat-Senard du 9 mars 2018 semble récuser). L'exercice de cette liberté, associée à cette communauté de risque et de perspective de gains garantissent à eux-seuls l'équilibre du fonctionnement de la personne morale qui est le plus souvent construite sur ce contrat de société. On retrouve encore quelques traces de cette conception « contractualiste » et « patrimoniale » du XIXième siècle, la société restant proche de l'entrepreneur. Dans sa conception classique, la société par sa construction même, par l'architecture des organes sociétaires et par la prudence intrinsèque de l'associé qui est intime du mandataire social, est autorégulée pour servir l'intérêt des associés, lequel n'est pas opposé à celui de l'entreprise. L'analyse financière va transformer le regard que l'on va porter sur la société. Tout d'abord dans son rapport avec l'entreprise. L'on va considérer que la société n'est qu'une technique juridique, la personnalité morale étant un outil pour permettre à cette organisation d'accéder au commerce juridique. Du point de vue interne, l'on va faire voler en éclats la conception antérieure de l'unicité des intérêts pour faire apparaître la division structurelle des intérêts. Entre majoritaire et minoritaire. Entre managers et associés. Entre shareholders et stakeholders. Le droit positif, notamment jurisprudentiel, traduit aussi cette préoccupation, par exemple par la théorie de l'abus de majorité, mais également de l'abus de minorité. En outre, les textes évoluent, notamment pour favoriser des structures sociétaires plus équilibrées, comme la société à directoire et conseil de surveillance, d'origine allemande, voire pour dissocier le président et le directeur général.   Accéder aux slides.   Consulter le plan de la leçon.   Retourner au plan général du cours. Retourner à la présentation générale du Cours. Consulter le Dictionnaire bilingue du Droit de la Régulation et de la Compliance. Consulter la bibliographie générale du Cours.   Voir bibliographie élémentaire et approfondie ci-dessous.

Leçons

Ecole d'affaires publiques : Droits sectoriels de la Régulation

Leçon n°5 : Le droit sectoriel de la Régulation bancaire : les buts

Le droit sectoriel de la régulation bancaire constitue un appareillage régulatoire très spécifique et particulièrement contraignant à la fois de la part des États sur lesquels les opérateurs bancaires continuent de s'appuyer et de la part du système bancaire lui-même. Cette spécificité tient notamment au fait qu'il s'agit d'une régulation qui prend prise directement sur les opérateurs eux-mêmes : les banques. En cela, c'est une régulation préventive des crises systématiques par une discipline publique exercée par les Banques centrales sur des opérateurs dont il est considéré comme adéquat qu'ils « tiennent » le secteur, lequel a vocation à « tenir » l'économie et à l'alimenter, soit l'économie que l'on dit « réelle », soit l'économie financière dont les banques sont les principaux intermédiateurs. C'est donc une Régulation qui prend le plus souvent la forme d'une prise directe sur les opérateurs, c'est-à-dire d'une « Supervision », voire qui s'internalise dans les opérateurs, c'est-à-dire d'un appareillage structurel de « Compliance ». Il convient de voir plus longuement les règles d'intelligibilité, de voir les questions ouvertes, avant de prendre un texte pour s'exercer au commentaire.  Pour comprendre ce droit sectoriel, il convient donc de partir des techniques de supervision des opérateurs et de mesurer la connexion qui a été opérée entre la Supervision et la Régulation. En outre, une tension très forte existe entre la dimension politique de la Régulation bancaire dans laquelle le Régulateur bancaire appartient à l’État et le fait que l'activité bancaire est mondiale et situe l’État dans le rôle de débiteur. Une même tension est observable entre l'impératif de transparence, liée à la notion de Régulation, et la notion de « secret » qui est ou était inhérente à l'activité bancaire. Une fois cela fait, apparaissent un certain nombre de questions ouvertes, notamment : Le Droit de la Régulation bancaire doit-il et peut-il dépasser les frontières nationales ? La dimension politique de la Régulation bancaire Juridiquement, une Banque centrale est-elle une banque comme une autre ? Régulation, Droit bancaire, Droit de la concurrence, Droit public, Droit des contrats, Droit pénal Le mouvement : Régulation, Supervision, Compliance est-il propre au secteur bancaire ? Cela permet dans un troisième temps de faire le commentaire des dispositions du Code monétaire et financière (article L.141-1 s.) qui déterminent les missions de la Banque de France. A cette occasion, se pose la question suivante : la Banque de France est-elle un Régulateur ?       Accéder aux slides servant de base à la leçon. Revenir à la présentation générale du Cours. Consulter la bibliographie générale du Droit commun de la Régulation Consulter la bibliographie spécifique au Droit de la Régulation bancaire et financière Consulter le Dictionnaire bilingue du Droit de la Régulation et de la Compliance   Consulter les première pistes documentaires sur le droit de la régulation du secteur postal ci-dessus :

Leçons

Leçon n°5 : La juridictionnalisation de la Régulation bancaire et financière

La régulation a longtemps été une affaire technique, voire technocratique. Mais les juges ont été présents, d'abord d'une façon périphérique, à travers le contrôle de légalité que les juges administratifs assurent sur la façon dont l'État exerce ses pouvoirs. Les choses ont vraiment changé lorsque, sous l'influence de l'Europe, le Régulateur lui-même, parce qu'il avait déplacé son centre de gravité de l'ex ante vers l'ex post, a été qualifié par le juge judiciaire de « Tribunal ». Dès lors, la procédure a pénétré d'une façon essentielle dans le système. Ainsi, les juges eux-mêmes, à l'occasion des recours, voire en premier ressort, ont pu se concevoir eux-mêmes comme des régulateurs. Cela nous rapproche de la conception anglo-saxonne du rapport entre le droit et l'économie. Accéder aux slides de la leçon. Accéder au plan de la leçon Retourner au plan général du cours. Retourner à la présentation générale du Cours. Consulter le Dictionnaire bilingue du Droit de la Régulation et de la Compliance. Consulter la bibliographie générale du Cours. Consulter la bibliographie de base et approfondie disponibles ci-dessous