Banque

Articles dans un ouvrage du JoRC

BRANELLEC, Gurvan🕴️

📝Compliance, performativité et RegTech : la reconfiguration des dispositifs de vigilance bancaire en matière de LCB-FT, in 🕴️L. Laref (dir.), 📕Compliance et vigilance bancaire

► Référence complète : G. Branellec, « Compliance, performativité et RegTech : la reconfiguration des dispositifs de vigilance bancaire en matière de LCB-FT », in L. Laref (dir.), Compliance et vigilance bancaire. Contribution des acteurs bancaires et financiers à la LCB-FT, préface de N. Vasse, Journal of Regulation & Compliance (JoRC) et Lefebvre-Dalloz, coll. « Régulations & Compliance« , à paraître. - consulter une présentation générale de l’ouvrage, Compliance et vigilance bancaire, dans lequel cet article est à paraître - ► Résumé de la contribution (résumé fait par le Journal of Regulation & Compliance – JoRC) : Face à l’inflation normative et à l’intensification des exigences de traçabilité et de justification, les établissements bancaires recourent de plus en plus à des solutions technologiques regroupées sous le terme de RegTech. L’auteur analyse la RegTech non comme un simple outil de mise en conformité, mais comme un dispositif de co-régulation hybride articulant normes juridiques, technologies, procédures organisationnelles et responsabilités managériales. S’appuyant sur une lecture de la compliance comme phénomène performatif et sur la figure du pharmakon, il en montre les ambivalences, vecteur de rationalisation et source de nouveaux risques organisationnels, éthiques et juridiques, et s’interroge sur les conditions d’une gouvernance légitime de ces dispositifs. -

Articles dans un ouvrage du JoRC

DEGRANDE, Cassandre🕴️

📝Uniformiser ce qui se module. Directive et règlement à l’épreuve de la modulation de l’obligation de vigilance LCB-FT, in 🕴️L. Laref (dir.), 📕Compliance et vigilance bancaire

► Référence complète : C. Degrande, « Uniformiser ce qui se module. Directive et règlement à l’épreuve de la modulation de l’obligation de vigilance LCB-FT », in L. Laref (dir.), Compliance et vigilance bancaire. Contribution des acteurs bancaires et financiers à la LCB-FT, préface de N. Vasse, Journal of Regulation & Compliance (JoRC) et Lefebvre-Dalloz, coll. « Régulations & Compliance« , à paraître. - consulter une présentation générale de l’ouvrage, Compliance et vigilance bancaire, dans lequel cet article est à paraître - ► Résumé de la contribution (résumé fait par le Journal of Regulation & Compliance – JoRC) : À compter du 10 juillet 2027, les obligations de vigilance en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme ne seront plus fixées par une loi nationale de transposition mais par un règlement directement applicable. L’auteure montre que le régime de la modulation change peu, et qu’il faut distinguer ce que produit le recours au règlement de ce que produit le contenu retenu en 2024. L’effet propre de l’instrument tient à la disparition de l’acte de transposition comme support des bornes de modulation, à la fermeture du relais interprétatif national et à l’opposabilité directe du texte européen. L’exposition de chaque État aux risques ne quitte pas la modulation, mais elle y entre désormais comme une information à prendre en considération, et non plus comme une borne écrite, prévisible et discutable. -

Articles dans un ouvrage du JoRC

SEIXAS, Paula🕴️ et DUCATEZ, Romain🕴️

📝Le banquier face au défi de la vigilance : entre exigences contradictoires et responsabilités croissantes, in 🕴️L. Laref (dir.), 📕Compliance et vigilance bancaire

► Référence complète : P. Seixas et R. Ducatez, « Le banquier face au défi de la vigilance : entre exigences contradictoires et responsabilités croissantes », in L. Laref (dir.), Compliance et vigilance bancaire. Contribution des acteurs bancaires et financiers à la LCB-FT, préface de N. Vasse, Journal of Regulation & Compliance (JoRC) et Lefebvre-Dalloz, coll. « Régulations & Compliance« , à paraître. - consulter une présentation générale de l’ouvrage, Compliance et vigilance bancaire, dans lequel cet article est à paraître - ► Résumé de la contribution (résumé fait par le Journal of Regulation & Compliance – JoRC) : Sous une apparente unité, la « vigilance bancaire » recouvre un ensemble normatif pluriel, issu de la jurisprudence, de normes professionnelles européennes et d’obligations légales. Les auteurs distinguent notamment les vigilances qui trouvent leur source dans la loi et servent une finalité d’intérêt général – lutte contre le blanchiment de capitaux et le financement du terrorisme, normes de l’AMLA, devoir de vigilance en matière de durabilité – et montrent comment le banquier doit concilier des exigences parfois concurrentes : maîtrise des risques, préservation de l’ordre public économique et protection des intérêts des clients, dans un environnement où ses responsabilités ne cessent de croître. -

Articles dans un ouvrage du JoRC

LE BESNERAIS, Patricia🕴️

📝L’obligation de compliance LCB-FT, moteur de transformation des pratiques en matière de crédits et de garanties, in 🕴️L. Laref (dir.), 📕Compliance et vigilance bancaire

► Référence complète : P. Le Besnerais, « L’obligation de compliance LCB-FT, moteur de transformation des pratiques en matière de crédits et de garanties », in L. Laref (dir.), Compliance et vigilance bancaire. Contribution des acteurs bancaires et financiers à la LCB-FT, préface de N. Vasse, Journal of Regulation & Compliance (JoRC) et Lefebvre-Dalloz, coll. « Régulations & Compliance« , à paraître. - consulter une présentation générale de l’ouvrage, Compliance et vigilance bancaire, dans lequel cet article est à paraître - ► Résumé de la contribution (résumé fait par le Journal of Regulation & Compliance – JoRC) : Le contrat de crédit, malgré son fort intuitu personae, n’échappe pas à l’obligation de compliance en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme. L’auteure montre que celle-ci irrigue désormais la phase précontractuelle (analyse de risques distincte de l’évaluation de la solvabilité, connaissance du client, choix des canaux de distribution et des intermédiaires), la gestion de la relation dans la durée et le contenu même des contrats (clauses de connaissance du client, déclarations et engagements, droits de suspension ou de résiliation, gel des avoirs). Elle en analyse les effets dans la relation avec les clients comme dans les relations avec les partenaires et intermédiaires des établissements. -

Articles dans un ouvrage du JoRC

LE GOANVIC, Marie🕴️

📝La réception de l’obligation de compliance par les professionnels du secteur bancaire : l’exemple de la LCB-FT, in 🕴️L. Laref (dir.), 📕Compliance et vigilance bancaire

► Référence complète : M. Le Goanvic, « La réception de l’obligation de compliance par les professionnels du secteur bancaire : l’exemple de la LCB-FT », in L. Laref (dir.), Compliance et vigilance bancaire. Contribution des acteurs bancaires et financiers à la LCB-FT, préface de N. Vasse, Journal of Regulation & Compliance (JoRC) et Lefebvre-Dalloz, coll. « Régulations & Compliance« , à paraître. - consulter une présentation générale de l’ouvrage, Compliance et vigilance bancaire, dans lequel cet article est à paraître - ► Résumé de la contribution (résumé fait par le Journal of Regulation & Compliance – JoRC) : La lutte contre le blanchiment de capitaux et le financement du terrorisme s’est imposée, au-delà d’un ensemble d’obligations réglementaires spécialisées, comme un élément structurant de l’organisation, de la gouvernance et des processus opérationnels des établissements financiers. L’auteure décrit cette internalisation progressive de la compliance : association des fonctions commerciales à l’identification des risques, cartographie, classification des clients, surveillance des opérations et logique probatoire. Elle relève aussi les interrogations que ce mouvement soulève quant à son acceptabilité opérationnelle et à sa réception par les clientèles. -

Articles dans un ouvrage du JoRC

MARCHAND, Jennifer🕴️

📝La réception de la compliance LCB-FT par le secteur bancaire et financier. Modalités d’appropriation, dysfonctionnements structurels et éthique comme condition d’effectivité, in 🕴️L. Laref (dir.), 📕Compliance et vigilance bancaire

► Référence complète : J. Marchand, « La réception de la compliance LCB-FT par le secteur bancaire et financier. Modalités d’appropriation, dysfonctionnements structurels et éthique comme condition d’effectivité », in L. Laref (dir.), Compliance et vigilance bancaire. Contribution des acteurs bancaires et financiers à la LCB-FT, préface de N. Vasse, Journal of Regulation & Compliance (JoRC) et Lefebvre-Dalloz, coll. « Régulations & Compliance« , à paraître. - consulter une présentation générale de l’ouvrage, Compliance et vigilance bancaire, dans lequel cet article est à paraître - ► Résumé de la contribution (résumé fait par le Journal of Regulation & Compliance – JoRC) : La compliance en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme est l’une des formes les plus achevées du Droit de la Compliance. L’auteure montre que sa réception par le secteur bancaire opère un double déplacement : normatif, l’obligation de vigilance devenant une exigence continue de justification des mesures mises en œuvre ; fonctionnel, les établissements étant mobilisés au service d’une finalité d’intérêt général sans disposer de tous les moyens juridiques correspondants. Il en résulte deux dérives symétriques, le compliance washing et le de-risking, qui montrent qu’une compliance gouvernée par la seule crainte de la sanction peut produire de la conformité sans effectivité ou de la prudence sans surveillance. L’éthique apparaît alors comme la condition d’équilibre du modèle. -

Articles dans un ouvrage du JoRC

LASSERRE CAPDEVILLE, Jérôme🕴️

📝Quelques rappels terminologiques utiles…, in 🕴️L. Laref (dir.), 📕Compliance et vigilance bancaire

► Référence complète : J. Lasserre Capdeville, « Quelques rappels terminologiques utiles… », in L. Laref (dir.), Compliance et vigilance bancaire. Contribution des acteurs bancaires et financiers à la LCB-FT, préface de N. Vasse, Journal of Regulation & Compliance (JoRC) et Lefebvre-Dalloz, coll. « Régulations & Compliance« , à paraître. - consulter une présentation générale de l’ouvrage, Compliance et vigilance bancaire, dans lequel cet article est à paraître - ► Résumé de la contribution (résumé fait par le Journal of Regulation & Compliance – JoRC) : Cette contribution clarifie les notions sur lesquelles repose l’ouvrage. Exposé plus que d’autres aux risques de blanchiment de capitaux, de financement du terrorisme, de corruption et de fraude, le banquier est tenu d’une obligation de vigilance (articles L. 561-4-1 et suivants du Code monétaire et financier), dont l’importance n’a cessé de croître sous l’effet de l’obligation de compliance. L’auteur distingue la régulation, la compliance et la conformité, que le « banquier moyen » tend à confondre, et précise ce que recouvre la « vigilance bancaire », afin que le lecteur puisse apprécier à leur juste mesure les analyses qui suivent. -
Couverture provisoire – Compliance et vigilance bancaire

Direction de publication

🏗️ coédition et direction de collection : 📚Régulations & Compliance

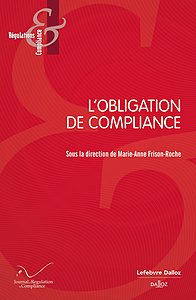
📕À paraître : 🕴️L. Laref (dir.), 📕Compliance et vigilance bancaire

► Référence complète : L. Laref (dir.), Compliance et vigilance bancaire. Contribution des acteurs bancaires et financiers à la LCB-FT, préface de N. Vasse, coll. « Régulations & Compliance », Journal of Regulation & Compliance (JoRC) et Lefebvre-Dalloz, à paraître. - ► Lire les présentations des autres ouvrages de la collection : les ouvrages suivants : 🕴️M.-A. Frison-Roche, Le système juridique global des noms de domaine. Structure multi-acteurs et durabilité de l’Internet, à paraître 🕴️M.-A. Frison-Roche (dir.), Le système probatoire de la Compliance, à paraître   les ouvrages précédents : 🕴️M.-A. Frison-Roche (dir.), Compliance et Contrat, à paraître 🕴️M.-A. Frison-Roche (dir.), L’Obligation de Compliance, 2025 🕴️M.-A. Frison-Roche et M. Boissavy (dir.), Compliance et droits de la défense. Enquête interne – CJIP – CRPC, 2024 🕴️M.-A. Frison-Roche (dir.), La juridictionnalisation de la Compliance, 2023 🕴️M.-A. Frison-Roche (dir.), Les Buts Monumentaux de la Compliance, 2022 🕴️M.-A. Frison-Roche (dir.), Les outils de la Compliance, 2021 🕴️M.-A. Frison-Roche (dir.), Pour une Europe de la Compliance, 2019 🕴️N. Borga, J.-Cl. Marin et J.-Ch. Roda (dir.), Compliance : l’entreprise, le régulateur et le juge, 2018 🕴️M.-A. Frison-Roche (dir.), Régulation, Supervision, Compliance, 2017 🕴️M.-A. Frison-Roche (dir.), Internet, espace d’interrégulation, 2016 📚Consulter tous les titres de la collection. - ► Table des matières provisoire : TABLE DES MATIÈRES PROVISOIRE Préface de 🕴️Nicolas Vasse, Directeur exécutif de l’Autorité européenne de lutte contre le blanchiment de capitaux et le financement du terrorisme (AMLA) ♦️ Avant-propos, par 🕴️Céline Haye-Kiousis, présidente de l’Association Nationale des Juristes de Banque (ANJB) PERSPECTIVE GÉNÉRALE ♦️ La contribution des banques à la lutte contre le blanchiment de capitaux et le financement du terrorisme, illustration de l’Obligation systémique de Compliance, par 🕴️Marie-Anne Frison-Roche PREMIÈRE PARTIE LA DIFFUSION DE LA COMPLIANCE DANS LE SECTEUR BANCAIRE ET FINANCIER ♦️ Quelques rappels terminologiques utiles…, par 🕴️Jérôme Lasserre Capdeville DEUXIÈME PARTIE LA RÉCEPTION DE L’OBLIGATION DE COMPLIANCE PAR LES PROFESSIONNELS DU SECTEUR BANCAIRE ET FINANCIER ♦️ La réception de la compliance LCB-FT par le secteur bancaire et financier. Modalités d’appropriation, dysfonctionnements structurels et éthique comme condition d’effectivité, par 🕴️Jennifer Marchand ♦️ L’obligation de compliance LCB-FT, moteur de transformation des pratiques en matière de crédits et de garanties, par 🕴️Patricia Le Besnerais TROISIÈME PARTIE LA MODULATION DES OBLIGATIONS DES PROFESSIONNELS DU SECTEUR BANCAIRE ET FINANCIER EN MATIÈRE DE LCB-FT ♦️ Le banquier face au défi de la vigilance : entre exigences contradictoires et responsabilités croissantes, par 🕴️Paula Seixas et 🕴️Romain Ducatez ♦️ L’harmonisation européenne face à la modulation de l’obligation de vigilance : les enseignements de l’AMLR, par 🕴️Cassandre Degrande QUATRIÈME PARTIE COMPLIANCE ET PERFORMATIVITÉ : LES ENJEUX AUTOUR DE LA REGTECH DANS LE SECTEUR BANCAIRE ET FINANCIER APPLIQUÉE À LA LCB-FT ♦️ Compliance, performativité et RegTech : la reconfiguration des dispositifs de vigilance bancaire en matière de LCB-FT, par 🕴️Gurvan Branellec ♦️ Les observations de l’ACPR sur l’usage de l’IA par les banques et néobanques — entre avancées et nouveaux défis (titre provisoire), par 🕴️Jean-Christophe Cabotte PROPOS CONCLUSIFS

Articles dans une publication collective juridique

article conclusif d'un ouvrage juridique collectif

📝Considérer la géographie juridique africaine pour y réussir l’obligation de vigilance, in📗Devoir de vigilance, quelles perspectives africaines ?

► Référence complète : M.-A. Frison-Roche, « Considérer la géographie juridique africaine pour y réussir l'obligation de vigilance », in E. Da Allada (dir.), Devoir de vigilance, quelles perspectives africaines, Lefebvre-Dalloz, coll. « Thèmes et Commentaires », 2026, pp. 235-235. - 📝Lire l'article - 🚧lire le document de travail bilingue sur la base duquel cet article a été élaboré - 🎤lire la présentation de la conférence qui fit la synthèse de cette question - ► Résumé de l'article : La loi française dite « Vigilance » de 2017 a repris les instruments techniques et l'esprit de la loi « Sapin 2 » de 2016. Elles portent une ambition commune. Elles ont été et demeurent un objet commun de fracas et de passion. Elles ont pour coeur l'instauration d'une « obligation de compliance », dont les techniques de vigilance constituent la « pointe avancée » pour servir une grande ambition : protéger les systèmes des risques au présent et à l'avenir pour protéger les êtres humains qui y sont impliquées. La passion qui continue à entourer la loi Vigilance, qui engendra la directive CS3D, n'est pas bonne, parceque le Droit et la passion ne sont jamais alliés. Certains voudraient avec passion le triomphe de la vigilance par la condamnation des entreprises à faire des miracles, certains voudraient avec passion l'anéantissement de tous les textes qui ont établi l'idée même de ce qui constitue ce Droit de la compliance construit sur ces Buts Monumentaux humanistes. Mais reconnaissons que dans ces affrontements sur l'Obligation de Vigilance qui se déploie juridiquement dans les chaines de valeur,  l'Afrique est souvent prise comme exemple d'un propos général. Elle n'est pas souvent appréhendée comme un objet singulier. L'on ne s'appuie ni sur ses forces ni sur les mécanismes juridiques qui lui sont propres, alors que les chaines de valeur, notamment industrielles, mènent si souvent à elle, maintenant et à l'avenir. A travers les analyses du devoir de vigilance l'Afrique est perçue comme un lieu de revanche ou d'un nouveau paternalisme et lorsque son avenir est envisagé, les perspectives semblent manquer, alors même que l'oblet du Dorit de la Compliance, et donc de la Vigilance, est l'avenir.  Si l'on regarde avec un regard moins combattant et en partant davantage de la « géographie juridique » des pays africains et des structures  sociales et interétatiques, l'on observe que le souci d'autrui, présent et futur, qui constitue in fine le But Monumental du Droit de la Compliance et donc de l'Obligation de la Vigilance, est davantage présent en Afrique qu'il ne l'est en Europe, désormais construite sur l'individualisme juridique. Ce souci d'autrui se reflète dans des mécanismes juridiques proches de la médiation et diverses structures juridiques que nos propres structures gagneraient à entendre , nos législateurs avant d'adopter les textes et nos juges qui pourraient les écouter comme amici curiae avant de toujours trancher. Si l'on revient sur le sol africain exploité par un segment des chaines de valeur et sur les organisations du travail, l'on mesure que là non plus les textes et les sanctions ne font pas tout. Les techniques de compliance qui utilisent le droit souple et le contrat qui bâtit les chaines elles-mêmes peuvent ôter la part d'abstraction qui, par nature, est inhérente aux textes généraux. Progresser par les contrats sous le regard et avec l'appui du juge est une perspective qui pourrait plus fructueuse que les textes bien intentionnés, qui auront été déclencheurs, convergents avec la place privilégiée du Droit des contrats dans l'OHADA.. L'importance du juge s'en trouve accrue. La Juridictionnalisation de la Compliance tient aussi au lien grandissant entre Compliance et Contrat. Or, il apparaît que non seulement les juges européens de la Vigilance peuvent ainsi statuer sur l'Afrique, qu'ils ne peuvent connaître que de loin, mais c'est le sort de tout juge que d'être extérieur, mais les tribunaux africains et interrétatiques, notamment via l'OHADA peuvent parce que les chaines de valeur sont constituése de contrt, se saisir de l'Obligation de Vigilance. En la développant non pas comme une idée étrangère à acculturer, mais comme ce qui exprime le coeur du Droit en Afrique : le souci d'autrui, la solidarité, la recherche des compromis et des solutions pour que le système social et environnemental, c'est-à-dire humain, tienne encore demain.

Articles dans une publication collective juridique

📝La part du gracieux dans le traitement juridictionnel de la compliance, in📗Liber Amicorum, Mélanges en l’honneur de Dominique d’Ambra

► Référence complète : M.-A. Frison-Roche, « La part du gracieux dans le traitement juridictionnel de la compliance », in Mélanges Dominique d'Ambra, Liber Amicorum, Lefebvre-Dalloz, 2026, pp. 175-196. - 📝Lire l’article - 🚧lire le document de travail bilingue sur la base duquel cet article a été élaboré - ► Présentation de l'article : Partant de la définition de l'office juridictionnel, des principes procéduraux qui en découlent et des pouvoirs que le juge exerce en conséquence, l'objet de cette étude est de mesurer la part de gracieux qui existe dans le traitement juridictionnel de la compliance. Elle est quasiment ignorée, alors qu'on devrait lui donner la première place. En effet, parce que des systèmes sont impliqués dans les cas de compliance portés devant le juge civil ou commercial, on assiste à un développement de cette part gracieuse. En effet, la matière gracieuse se distingue des procédures gracieuses unilatérales et cette part gracieuse tient à ce qu'examine le juge, éventuellement à l'occasion d'un litige. La première partie de la contribution vise donc à décrire le développement naturel de la part gracieuse de l'office du juge pour appréhender les cas de compliance qui lui sont soumis. Cette part résulte du fait que, même déclenchés par un litige, ce qui est soumis au juge est une situation composée par un système, lequel ne peut pas défendre devant le juge civil ou commercial ses intérêts dans ce contentieux systémique issu de la nature même du Droit de la compliance et des obligations de compliance qu'il engendre. Plus encore, c'est le futur dont les intérêts doivent être considérés et protégés, ce que le juge doit faire directement. Il en découle la seconde partie de la contribution, invitant à repenser la procédure et l'office du juge de la compliance, pour que la matière gracieuse y trouve sa part. Le juge doit ainsi vérifier qu'il n'y a pas de conflits d'intérêts dans la personne des litigants, y compris dissimulés et doit apprendre à connaître les systèmes impliqués. Le principe inquisitoire doit donc s'accroître. Mais en même temps, comme il s'agit avant tout non pas de trancher un litige mais de régler une situation systémique, le juge doit faciliter les mouvements des parties, le principe accusatoire doit lui-aussi monter en puissance. Cette activation d'une démarche gracieuse puissance, non pas comme une exception mais comme un principe plein en articulation avec un principe contentieux, le litige n'étant qu'un accès manié par des parties nécessaires pour permettre à des situations systémiques de compliance d'être réglées, doit être favorisée.

Documents de travail

Document de travail servant de base à un article

🚧La contribution des banques à la lutte contre le blanchiment de capitaux et le financement du terrorisme, illustration de l’Obligation systémique de Compliance

► Référence complète : M.-A. Frison-Roche, La contribution des banques à la lutte contre le blanchiment de capitaux et le financement du terrorisme, illustration de l’Obligation systémique de Compliance, document de travail, mars 2026, mis à jour en juin 2026. - 📝 Ce document de travail sert de base à l’article publié dans l’ouvrage Compliance et vigilance bancaire, dirigé par Laure Laref, à paraître dans la collection « Régulations & Compliance », coédité par le Journal of Regulation & Compliance (JoRC) et Lefebvre-Dalloz. 🎤 Il prolonge la conférence introductive « Obligation de Compliance et gouvernance bancaire » faite le 12 mars 2026 à Lille, au colloque organisé par l’Université Catholique de Lille et l’Association Nationale des Juristes de Banque (ANJB). - ► Résumé : Dans le secteur bancaire, où elle est née et s’exprime avec le plus de force, l’Obligation de Compliance n’est pas l’obéissance à toute la réglementation applicable, ce qui la réduirait à une conformité mécanique. Les textes et les régulateurs demandent à la banque de contribuer activement à un But Monumental : préserver le système bancaire pour protéger les êtres humains qui y sont impliqués. La lutte contre le blanchiment de capitaux et le financement du terrorisme en offre l’illustration la plus nette : parce qu’elle est « en position » de détecter et de prévenir des maux systémiques, la banque en est le sujet de droit naturel. Cette obligation la fait entrer dans l’interrégulation européenne, se prolonge dans un contentieux systémique d’un genre nouveau. Si le but lui est imposé, les moyens de le servir sont modelés par elle, non seulement les outils réglementaires mais encore le contrat. La banque concrétise sa mission de LBC/FT dans une obligation de résultat quant à la mise en place des structures de Compliance et une obligation de moyens quant aux effets qu’elles produisent. - 🔓 lire le document de travail ci-dessous ⤵️

Conférences

conférence introductive d'un colloque

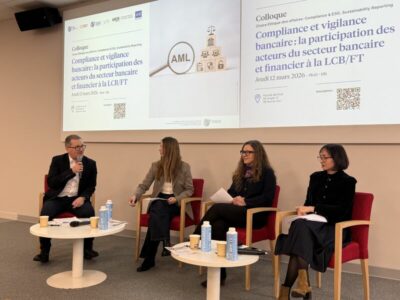
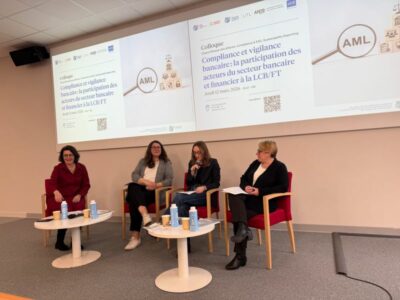
🎥Obligation de compliance et gouvernance bancaire, in 🧮Compliance et vigilance bancaire : la participation des acteurs du secteur bancaire et financier à la LCB/FT

► Référence complète : M.-A. Frison-Roche, « Obligation de compliance et gouvernance bancaire », in Chaire Éthiques des affaires : Compliance, ESG et Sustainability Reporting & Association Nationale des Juristes de banque (ANJB), Compliance et vigilance bancaire : la participation des acteurs du secteur bancaire et financier à la LCB/FT,  Faculté de droit, Université Catholique de Lille, Lille, 12 mars 2026. - 🧮consulter le programme complet de la manifestation - 📶consulter les slides - Lire le compte-rendu de la conférence et de la manifestation sur LinkedIn - 📝Cette conférence sera la base d'une contribution dans l'ouvrage à paraître dans la collection 📚Régulations & Compliance, ouvrage coédité par le Journal of Regulation & Compliance (JoRC) et Lefebvre-Dalloz. - ► Présentation de cette conférence introductive du colloque : À partir d'une méthode retenue, trois perspectives seront successivement prises. En méthode, pour éclairer les tables-rondes qui vont constituer la journée de rencontres sans traiter le sujet à leur place ni prétendre répondre par avance aux questions qu'elles vont soulever, ni chercher à conclure cette journée au lieu de l'ouvrir, ce qui est parfois le vice des introductions qui sont si souvent des sortes de propos de clôture déguisés, avec juste quelques points d'interrogation pour donner le change, j'ai pris la vieille, vieille, méthode de l'introduction en « triple entonnoir ». Cela consiste à partir d'un autre point que celui objet du colloque lui-même, Compliance et vigilance bancaire : la participation des acteurs du secteur bancaire et financier à la LCB/FT, pour venir d'une façon extérieure et d'une première façon au sujet, d'en repartir pour s'accrocher à un deuxième point extérieur, et de le refaire encore une troisième fois, pour  -après ce triple déploiement-, avoir en quelque sorte aéré le sujet afin de permettre aux orateurs suivant de se concentrer sur le sujet qui est très précis. Cela est d'autant aisé que le thème retenu lui-même porte sur trois points : une ambition – particulière – (la « lutte contre le blanchiment d'argent et le financement du terrorisme »), un secteur – particulier (le « secteur bancaire ») et une activité portée par des personnes – particulières –  (la « participation des acteurs »). - Mon premier point de départ est de poser ce qu'est le Droit de la Compliance pour rattacher ce qu'est le Droit de la Compliance à l'objet sur lequel il porte : le secteur bancaire. Car s'il s'agissait que de se « conformer la réglementation applicable », l'on ne comprend pas pourquoi le secteur bancaire est si concerné, si contraint, si exposé à la « compliance », qui ne serait que la façon anglaise de dire qu'il faut « se conformer ».  Il doit bien y avoir plus que de l'obéissance aux normes, plus que de la prévention de tous les manquements, pour que cela soit si structurant et que le secteur bancaire soit en première ligne.  Il apparaît alors que le Droit de la Compliance n'est pas l'obeissance mécanique à des corpus réglementaire, mais la contribution par des opérateurs systémique à la concrétisation d'ambitions politiques essentielles pour le futur (les « Buts Monumentaux », négatifs et positifs). C'est à ce titre que le secteur bancaire, parce qu'il est composé d' « opérateurs cruciaux », est l'objet naturel de la compliance. Sa puissance ne  lui être reprochée ; cette puissance est indispensable. Dans une branche du Droit qui est en émergence, qui est systémique, qui est Ex Ante, qui est avant un Droit d'action, l'objet est le futur. Se conformer n'en est qu'un outil. ⛏️Aller plus loin  : 🕴🏻M.-A. Frison-Roche, 📝Le Droit de la compliance, 2016 🕴🏻M.-A. Frison-Roche, 📝 Les buts monumentaux, coeur battant du Droit de la compliance, in 🕴🏻M.-A. Frison-Roche, Les buts monumentaux de la compliance, 2022 🕴🏻M.-A. Frison-Roche, 📝Naissances d'une branche du droit : le Droit de la Compliance, 2024 🕴🏻M.-A. Frison-Roche, 📝Compliance et conformité: les distinguer pour les articuler, 2024 - Mon deuxième point de départ est de partir des Buts Monumentaux , ancrage normatif du Droit de la compliance, pour le rattacher à cette ambition singulière et ici privilégiée de lutter contre le blanchiment d'argent et le financement du terrorisme, l'on doit s'étonner de certaines choses.  En effet, si l'on se retient au stade de l'introduction à entrer dans la technicité des textes et le contentieux de celui-ci, l'on peut se demander pourquoi ces deux objets sont ainsi associés. L'on mesurer la corrélation entre l'activité bancaire et le blanchiment d'argent. S'y associent d'ailleurs les notaires, les commissaires de justice, les avocats, les notaires, et d'autres professions qui ont pour caractéristiques de manier l'argent des autres. Même si l'on voit la ratio legis, qui est l'information ainsi structurellement obtenue sur les flux financiers, il reste la vieille dée que celui qui n'est que le tuyau (pour reprendre la distinction familière dans la régulation des infrastructure essentielles de réseau) pourraît être aussi celui partie prenante au contenu : le  banquier blanchisseur. Et si la diligence Ex Ante de compliance écarte par avance ce soupçon, puisque le banquier a des obligations de déclaration de soupçon, nous payons très cher cette représentation qui imprègne le Droit répressif, voire pénal, de la vigilance bancaire, notamment en matière de secret, de transparence, d'information et de prise de risque. Mais pourquoi l'avoir étendu au financement du terrorisme ? Car le soupçon du banquier terroriste n'existe plus. Le cas redevient pur. Il s'agit nettement d'internaliser dans les banques la charge régalienne d'intervenir avant qu'il ne soit trop tard, avant les morts tombés. Le financement est le point faible et visible du mal systémique : les terroristes doivent se financer avant d'agir. Les banques sont donc aux premiers loges de la détection et de la prévention. Cela se conçoit et ainsi compris cela éclaire d'une façon plus exacte la place des banques dans les obligations de compliance pour la lutte contre le blanchiment : par nature, elles sont le circuit emprunté par les circuits criminels occultes. Mais le blanchiment intervient après, alors que dans l'action terroriste le financement intervient avant. La demande du Droit est donc passé de l'Ex Post (traitement finanier après le crime) à l'Ex Ante (traitement financier avant le crime). C'est d'une autre nature. Mais il n'y a pas de raison d'arrêter ce mouvement de surveillance, que le Droit de la Compliance confie aux opérateurs afin qu'ils en informent les autorités publiques, car les mouvements d'argent informent tant sur les projets collectifs et individuels.  Par exemple dans l'espace numérique. Il faut faire attention à cela, au regard du principe de liberté, dont le principe de non-immixtion n'est qu'une déclinaison. C'est au juge de le préserver. La décision  du Conseil constitutionnel  du 18 février 2026 du principe de confidentialité des avis juridiques rendus par les juristes au sein des entreprises va dans ce sens. ⛏️Aller plus loin  : 🕴🏻M.-A. Frison-Roche, 📝Le couple Ex Ante – Ex Post, justification d'un droit spécifique et propre de la régulation, in 🕴🏻M.-A. Frison-Roche, 📕Les engagements dans les systèmes de régulation, 2006 🕴🏻M.-A. Frison-Roche, 📝La responsabilité Ex Ante, pilier du Droit de la Compliance, 2022 🕴🏻M.-A. Frison-Roche, 📝LCompliance, Vigilance et Responsabilité civile : comprendre raison garder, in 🕴🏻M.-A. Frison-Roche, L'obligation de compliance, 2025 - Mon troisième point de départ est la « gouvernance », terme qui est assez mystérieux , car il relève davantage de la gestion de l'art politique de mobiliser les êtres humains que du droit pour que les bonnes décisions soient prises, que les bons comportements se prennent afin que les intérêts légitimes soient préservés. L'idée de gouvernance es apparue en droit lorsqu'est imposée l'idée que l'application pure et simple des règles ne produisait pas toujours le résultat voulu par l'auteur de ces règles. Cela est vrai pour le secteur bancaire. Cela est encore plus vrai pour le secteur financier (où les acteurs sont plus mobile). C'est sans doute le pilier sur le secteur numérique, peu sensible aux frontières. La « gouvernance bancaire » renvoie à la façon dont le secteur lui-même s'organise en répondant aux textes, ici ceux qui organisent la lutte contre le blanchiment d'argent et le financement du terrorisme. En effet, contrairement au système financier, le système bancaire est gouverné par les opérateurs qui sont certes à la fois réglementés, régulés et supervisés, mais qui intériorisent ces textes, le plus souvent de droit pénal ou de droit administratif répressif, dans un mixage du droit le plus dur et du droit le plus souple. Cee mixage qui produit cette « gouvernance » est souvent mal comprise, soit parce que l'on estimerait que le secteur bancaire s'approprierait des prérogatives régaliennes, soit parce qu'on soutiendrait qu'elles assument, notamment financièrement, une fonction d'ordre public qui devrait être supportée par l'Etat. L'on entend fréquemment cette dispute, le Droit de la Compliance étant critiqué soit dans le premier angle, soit sous le second. Plus concrètement, comme le souligne le titre même de la manifestation, la « gouvernance » suppose la « participation » de ceux qui sont concernés par le but monumental qu'il s'agit d'atteindre : lutter contre le blanchiment d'argent pour que le système bancaire soit sain. Les banques aussi y ont intérêt, comme l'Etat a intéret à la solidité d'un système bancaire qui ne soit corrodé par le crime. La participation doit se faire à deux niveaux. Dans la gouvernance entre les entités bancaires et les autorités publiques d'une part ; dans la gouvernance au sein même des banques. En effet, dans le Droit de la Compliance, cette contribution aux ambitions régaliennes doit pénétrer dans les banques elles-mêmes. En premier lieu, en faisant effectivement « participer » les êtres humains qui les composent, à l'intérieur et à l'extérieur, leurs « partenaires » et les parties prenantes. Cela peut s'appeler une « gouvernance » dans une alliance par des buts, explicites, avec des contributions qui ne sont pas crues sur paroles mais qui sont apportées par des « structures de compliance », des « comportements crédibles » et des « trajectoires plausibles ». En cela, les banques mutualistes sont en meilleure position que les autres. Les mécanismes de formation, au centre du Droit de la Compliance, y jouent un rôle essentiel. En second lieu, les alliances avec les autorités publiques et les ancrages territoriaux, avec les évaluations concrètes sont décisifs. Le contrat devient alors non pas seulement le moyen obligé par lequel la banque assujettie exécute son obligation réglementaire mais l'outil juridique le plus classique par lequel elle exerce sa liberté pour contribuer en ce qui la concerne à la réalisation des buts monumentaux pour l'avenir du groupe social, aujourd'hui menacé. On est loin et au-delà de la « conformité » : cela s'appelle le Droit de la Compliance. ⛏️Aller plus loin  : 🕴🏻M.-A. Frison-Roche, 📝Un droit substantiel de la compliance, appuyé sur la tradition européenne humaniste,in 🕴🏻M.-A. Frison-Roche, Pour une Europe de la Compliance, 2019 🕴🏻M.-A. Frison-Roche, 📝La formation : contenu et contenant de la Compliance, in 🕴🏻M.-A. Frison-Roche, Les outils de la compliance, 2020 🕴🏻M.-A. Frison-Roche, 📝Contrat de compliance, clauses de compliance, 2022 🕴🏻M.-A. Frison-Roche, ⚙️Compliance et Contrat, 2026 🕴🏻M.-A. Frison-Roche, 🏛️Mission donnée par le garde des Sceaux, ministre de la Justice, Droit de la Compliance, Travaux en cours, 2025 – 2026.
Couverture – L’Obligation de Compliance

Articles dans un ouvrage du JoRC

FRANÇON, Mathieu🕴️

📝L’intensité du devoir de vigilance dans le secteur bancaire, in 🕴️M.-A. Frison-Roche (dir.), 📕L’obligation de Compliance

► Référence complète : M. Françon, « L’intensité du devoir de vigilance dans le secteur bancaire », in M.-A. Frison-Roche (dir.), L'Obligation de Compliance, Journal of Regulation & Compliance (JoRC) et Dalloz, coll. "Régulations & Compliance", 2025, pp. 551-557. - lire une présentation générale de l'ouvrage, L'Obligation de Compliance, dans lequel cet article est publié - ► Résumé de l'article (fait par le Journal of Regulation & Compliance – JoRC) : L'auteur développe le cas des opérateurs bancaire et d'assurance. Il insiste sur le fait qu'en matière bancaire et d'assurance, la vigilance consiste dans une obligation de traiter des informations, au besoin préalablement collectées, en vue de prévenir la survenance d'un risque systémique. L'identification et la prévention du risque est une obligation de moyens renforcée qui, dans ce cadre, connaît des variations d'intensité. L'obligation est ancienne, alors que le devoir de vigilance est récent. Ce décalage dans le temps s'explique parce que la vigilance obligée est consubstantielle à l'activité même du banquier et de l'assureur et du fait du caractère systémique du secteur depuis toujours, ce qui produit une imbrication du droits dur et souple. Les variations de l'intensité de l'obligation de vigilance tiennent quant à elles au fait qu'il y a deux types d'obligations : celles qui sont imposées dans l'intérêt de l'activité et du client et celles qui le sont dans l'intérêt de la stabilité du système. Les secondes sont beaucoup plus fortes que les premières. Elles pèsent aussi bien sur le banquier que sur le client. Ainsi les obligations en matière de blanchiment ont pour seul but l'intérêt général, le client ne pouvant se prévaloir des manquements de la banque (Com. 28 avril 2004). D'ailleurs, en matière de gel des avoirs, l'obligation de vigilance devient de résultat. Dans l'intérêt général lui-même, l'intensité varie en fonction des buts poursuivis, engendrant des vigilances « standard, simplifiée, renforcée », en fonction du risque sous-jacent. En outre, des droits interférents font varier l'obligation, notamment la protection des droits à la protection des données personnelles, ou le droit à la non-immixtion du banquier. Enfin, interfèrent les obligations de vigilance pesant sur les tiers, y compris situés hors de l'Europe. - 🦉Cet article est accessible en texte intégral pour les personnes inscrites aux enseignements de la Professeure Marie-Anne Frison-Roche - -

Rapports

HAUT COMITE JURIDIQUE DE LA PLACE DE PARIS (HCJPP)

Les impacts juridiques et règlementaires de l’Intelligence Artificielle en matière bancaire, financière et des assurances

Référence complète : Haut Comité Juridique de la Place de Paris, Les impacts juridiques et réglementaires de l'Intelligence Artificielle en matière bancaire, financière et des assurances, juin 2025. -   Lire le rapport

Documents de travail

document de travail pour 📺Surplomb (actualité)

🚧Le Contrat, instrument de Compliance : la clause efficacement stipulée engendrant une obligation pour une plateforme de contrôler les contenus : Com., 15 janvier 2025, Société Générale c/ DStorage

► Référence complète : M.-A. Frison-Roche, 🚧Le Contrat, instrument de Compliance : la clause efficacement stipulée engendrant une obligation pour une plateforme de contrôler les contenus : Com., 15 janvier 2025, Société Générale c/ DStorage, document de travail, mars 2025. - 🎤 Ce document de travail a été élaboré pour servir de base à : 🎬 la vidéo Surplomb👁 du 29  mars 2025  : cliquer ICI - 🎬🎬🎬Dans la collection des Surplomb👁 Il s'insère dans la catégorie des  Actualités. ►Voir la collection complète des Surplombs👁 : cliquer ICI - ► Résumé du document de travail : L'arrêt du 15 janvier 2025 rendu par la Chambre commerciale, économique et financière de la Cour de cassation , apporte une solution au contrôle des contenus dans l'espace numérique. En effet, il résout ce qui apparaît l'aporie si souvent soulignée, voire revendiquée, à savoir l'impossibilité d'élaborer une technologie efficace de contrôle. Pour ce faire, la Cour s'abstrait des lois applicables et se réfère au contrat monétique passé entre la banque et la plateforme, contenant une clause de vigilance sur les contenus illicite, articulée à une clause de résiliation. Elle estime que cette clause a pleine efficacité. Cette solution, si simple et si forte, peut contribuer très fortement à réguler l'espace numérique, si les banques le veulent, car quelles plateformes peut se passer de services monétiques fiables ? - 🔓lire les développements ci-dessous⤵️